Domain xhcm.de kaufen?
Wir ziehen mit dem Projekt
xhcm.de um.
Sind Sie am Kauf der Domain
xhcm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xhcm.de kaufen?
Was ist der Inhalt der Klausur 2 im BGB?
Die Klausur 2 im BGB behandelt in der Regel das Thema "Schuldrecht". Dabei geht es um die rechtlichen Beziehungen zwischen Gläubiger und Schuldner, insbesondere um Verträge, deren Entstehung, Inhalt und Beendigung. Es können auch Fragen zu den verschiedenen Vertragstypen, wie Kaufvertrag, Mietvertrag oder Darlehensvertrag, gestellt werden. **
Was kommt hauptsächlich in der BGB-AT-Klausur vor?
In einer Klausur zur BGB-AT (Bürgerliches Gesetzbuch - Allgemeiner Teil) können verschiedene Themen behandelt werden. Häufige Schwerpunkte sind jedoch die Rechtsfähigkeit und Geschäftsfähigkeit von Personen, die Willenserklärung und ihre Wirksamkeit, die Stellvertretung sowie die Anfechtung von Rechtsgeschäften. Es ist wichtig, die relevanten Gesetzesvorschriften und Falllösungstechniken zu beherrschen, um erfolgreich zu sein. **

Ähnliche Suchbegriffe für Die-BGB-Klausur---eine
Top-Angebote
Produkte zum Begriff Die-BGB-Klausur---eine:
-
Klausur-Leitfaden Abgabenordnung, Fachbücher von Thomas GrosseDie richtige Herangehensweise an die AO-Klausur – Schritt für Schritt! Im Rahmen der Steuerberaterprüfung stellt die Verfahrensrechtsklausur eine grosse Herausforderung dar. Aufgeblähte und verstrickte Sachverhalte erschweren das Erkennen des Grundproblems und damit das erfolgreiche Bestehen der Prüfung. Die geforderte Lösung im Gutachtenstil ist zudem für Nicht-Juristen ein zusätzlicher Stolperstein. Wie an die einzelnen Hauptprüfungsgebiete heranzugehen ist und wie die jeweilige Lösung korrekt aufgebaut und dargestellt werden sollte, zeigt Ihnen dieser Klausur-Leitfaden. Zahlreiche Tipps und Hinweise unterstützen Sie dabei, die Thematik besser zu verstehen. Eng verknüpft mit den konkreten Gesetzesvorschriften unterscheidet sich dieser Leitfaden damit deutlich von anderen Lehrbüchern zur AO und bietet so eine fundierte Basis für die erfolgreiche AO-Klausur. Inklusive vier Übungsklausuren zur effektiven Selbstkontrolle! Inhaltsverzeichnis: - Gegenstand der AO-Prüfungsklausuren. - Die Bearbeitung von AO-Klausuren im Gutachtenstil. - Der Einspruch in der Fallbearbeitung. - Die Korrekturvorschriften in der Fallbearbeitung. - Typische allgemeine AO-Probleme in der Fallbearbeitung. - Die Nebengebiete in der Fallbearbeitung. - AO/FGO-Prüfungsklausuren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klausur-Leitfaden Umsatzsteuer, Fachbücher von Philip NürnbergBestens vorbereitet in die USt-Klausur! Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur. Die Klausur stellt eine grosse Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den herkömmlichen Umsatzsteuer-Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt, welche Vorschriften im konkreten Fall beachtet werden müssen und wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: I. Gegenstand der Prüfungsklausuren Umsatzsteuerrecht II. Klausurtechnik und Methodik III. Grundlagenwissen Umsatzsteuerrecht IV. Inhaltliche Schwerpunkte der letzten Steuerberaterprüfungen V. Fallbearbeitung von Übungsklausuren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klausur-Leitfaden Einkommensteuer, Fachbücher von Marcus HübnerBestens vorbereitet in die Klausur aus dem Gebiet der Ertragsteuern! Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur. Die Klausur stellt eine grosse Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den herkömmlichen Einkommensteuer-Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt, welche Vorschriften im konkreten Fall beachtet werden müssen und wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: I. Gegenstand der Prüfungsklausuren Einkommensteuer- und Ertragsteuerrecht II. Prüfungsvorbereitung und Prüfungstechnik III. Grundlagenwissen Einkommensteuer IV. Inhaltliche Schwerpunkte der Steuerberaterprüfungen 2006 bis 2021 V. Fallbearbeitung von Prüfungsaufgaben.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie schreibe ich das BGB-Schuldrecht, ohne die Klausur bestanden zu haben?
Um das BGB-Schuldrecht zu schreiben, ohne die Klausur bestanden zu haben, solltest du zunächst die relevanten Gesetzestexte des Bürgerlichen Gesetzbuchs (BGB) studieren. Dabei ist es wichtig, die relevanten Paragraphen und deren Inhalt zu verstehen. Zusätzlich kannst du Übungsfälle bearbeiten, um dein Verständnis anzuwenden und zu vertiefen. Es kann auch hilfreich sein, sich mit Kommilitonen auszutauschen oder einen Tutor oder eine Tutorin um Unterstützung zu bitten. **
-
Wie wahrscheinlich ist es, dass das Thema AGB-Recht bei einer BGB-AT-Klausur drankommt?
Die Wahrscheinlichkeit, dass das Thema AGB-Recht bei einer BGB-AT-Klausur drankommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Umfang des Stoffes, den der Dozent behandeln möchte, oder den aktuellen Entwicklungen in der Rechtsprechung. Generell ist das AGB-Recht jedoch ein wichtiger Bestandteil des BGB und kann daher durchaus in einer Klausur behandelt werden. Es empfiehlt sich daher, das Thema gut zu beherrschen. **
-
Was ist eine Sache BGB?
Eine Sache im Sinne des Bürgerlichen Gesetzbuchs (BGB) ist ein körperlicher Gegenstand, der einen eigenen Bestand hat und somit von anderen Gegenständen abgegrenzt werden kann. Beispiele für Sachen sind beispielsweise ein Auto, ein Buch oder ein Möbelstück. Im BGB wird zwischen beweglichen Sachen (z.B. Kleidung) und unbeweglichen Sachen (z.B. Grundstücke) unterschieden. Sachen können sowohl materielle als auch immaterielle Güter sein, solange sie einen körperlichen Bestand haben. **
-
Wann entsteht eine Forderung BGB?
Eine Forderung nach dem Bürgerlichen Gesetzbuch (BGB) entsteht, wenn eine Person gegen eine andere Person einen Anspruch auf eine Leistung oder Handlung hat. Dieser Anspruch kann beispielsweise aus einem Vertrag, einer unerlaubten Handlung oder einer ungerechtfertigten Bereicherung resultieren. Um eine Forderung geltend machen zu können, muss der Anspruch begründet sein und die entsprechenden Voraussetzungen erfüllt sein. Erst wenn diese Bedingungen erfüllt sind, entsteht die Forderung nach dem BGB. **
Ist Geld eine Sache BGB?
Nein, Geld ist keine Sache im Sinne des Bürgerlichen Gesetzbuchs (BGB). Gemäß § 90 BGB sind nur körperliche Gegenstände als Sachen definiert, während Geld als Zahlungsmittel abstrakt und nicht greifbar ist. Geld wird als Forderung gegenüber einer Bank oder dem Staat angesehen und besitzt keinen eigenen materiellen Wert. Daher fällt Geld nicht unter die rechtliche Definition einer Sache im BGB. Es wird vielmehr als gesetzliches Zahlungsmittel betrachtet, das den Austausch von Waren und Dienstleistungen erleichtert. **
Ist eine BGB Gesellschaft eine juristische Person?
Nein, eine BGB-Gesellschaft ist keine juristische Person. Bei einer BGB-Gesellschaft handelt es sich um eine Personengesellschaft, bei der die Gesellschafter als natürliche Personen haften. Die Gesellschaft selbst besitzt keine eigene Rechtspersönlichkeit und wird steuerlich als Gesamthandsgemeinschaft behandelt. Im Gegensatz dazu besitzen juristische Personen wie GmbHs oder AGs eine eigene Rechtspersönlichkeit und haften mit ihrem eigenen Vermögen. Daher ist es wichtig, den Unterschied zwischen Personengesellschaften und juristischen Personen zu kennen, um die Haftungs- und Steuerfragen richtig zu behandeln. **
Top-Angebote
Produkte zum Begriff Die-BGB-Klausur---eine:
-
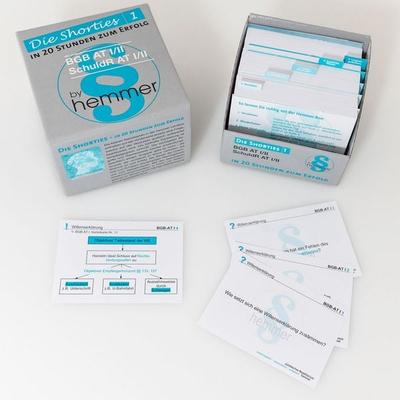
Die Shorties Box 1: BGB AT, SchuldrechtDie Shorties - In 20 Stunden Zum Erfolg Die Kleinen Karteikarten In Der Hemmer Lernbox Enthalten Auf Der Vorderseite Jeweils Eine Frage, Welche Auf Der Rückseite Grafisch Aufbereitet Beantwortet Wird. Die Bildhafte Darstellung Ist Lernpädagogisch...26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anfängerklausur im BGB, Fachbücher von Jens Wenzel, Jan EltzschigExakt auf die Bedürfnisse der Anfangssemester zugeschnitten, führt das Buch in die Bearbeitung von Fällen auf dem Gebiet des Allgemeinen Teils des Bürgerlichen Rechts ein. 24 Fälle unterstützen Studierende dabei, erworbenes Wissen in die Anspruchsprüfung umzusetzen. Ausführlich erklären die Autoren die Technik der Falllösung und den Anspruchsaufbau und wenden beide konkret auf die genannten Fälle an. Sämtliche Lösungen sind vollständig im Gutachtenstil formuliert, mit Problemen, die häufig Inhalt der Anfängerklausur sind. Detailliert: auch die 3. überarbeitete und erweiterte Auflage bietet konkrete Hilfestellung bei schwierigen Fällen.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klausur-Leitfaden Abgabenordnung, Fachbücher von Thomas GrosseDie richtige Herangehensweise an die AO-Klausur – Schritt für Schritt! Im Rahmen der Steuerberaterprüfung stellt die Verfahrensrechtsklausur eine grosse Herausforderung dar. Aufgeblähte und verstrickte Sachverhalte erschweren das Erkennen des Grundproblems und damit das erfolgreiche Bestehen der Prüfung. Die geforderte Lösung im Gutachtenstil ist zudem für Nicht-Juristen ein zusätzlicher Stolperstein. Wie an die einzelnen Hauptprüfungsgebiete heranzugehen ist und wie die jeweilige Lösung korrekt aufgebaut und dargestellt werden sollte, zeigt Ihnen dieser Klausur-Leitfaden. Zahlreiche Tipps und Hinweise unterstützen Sie dabei, die Thematik besser zu verstehen. Eng verknüpft mit den konkreten Gesetzesvorschriften unterscheidet sich dieser Leitfaden damit deutlich von anderen Lehrbüchern zur AO und bietet so eine fundierte Basis für die erfolgreiche AO-Klausur. Inklusive vier Übungsklausuren zur effektiven Selbstkontrolle! Inhaltsverzeichnis: - Gegenstand der AO-Prüfungsklausuren. - Die Bearbeitung von AO-Klausuren im Gutachtenstil. - Der Einspruch in der Fallbearbeitung. - Die Korrekturvorschriften in der Fallbearbeitung. - Typische allgemeine AO-Probleme in der Fallbearbeitung. - Die Nebengebiete in der Fallbearbeitung. - AO/FGO-Prüfungsklausuren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Inhalt der Klausur 2 im BGB?
Die Klausur 2 im BGB behandelt in der Regel das Thema "Schuldrecht". Dabei geht es um die rechtlichen Beziehungen zwischen Gläubiger und Schuldner, insbesondere um Verträge, deren Entstehung, Inhalt und Beendigung. Es können auch Fragen zu den verschiedenen Vertragstypen, wie Kaufvertrag, Mietvertrag oder Darlehensvertrag, gestellt werden. **
-
Was kommt hauptsächlich in der BGB-AT-Klausur vor?
In einer Klausur zur BGB-AT (Bürgerliches Gesetzbuch - Allgemeiner Teil) können verschiedene Themen behandelt werden. Häufige Schwerpunkte sind jedoch die Rechtsfähigkeit und Geschäftsfähigkeit von Personen, die Willenserklärung und ihre Wirksamkeit, die Stellvertretung sowie die Anfechtung von Rechtsgeschäften. Es ist wichtig, die relevanten Gesetzesvorschriften und Falllösungstechniken zu beherrschen, um erfolgreich zu sein. **
-
Wie schreibe ich das BGB-Schuldrecht, ohne die Klausur bestanden zu haben?
Um das BGB-Schuldrecht zu schreiben, ohne die Klausur bestanden zu haben, solltest du zunächst die relevanten Gesetzestexte des Bürgerlichen Gesetzbuchs (BGB) studieren. Dabei ist es wichtig, die relevanten Paragraphen und deren Inhalt zu verstehen. Zusätzlich kannst du Übungsfälle bearbeiten, um dein Verständnis anzuwenden und zu vertiefen. Es kann auch hilfreich sein, sich mit Kommilitonen auszutauschen oder einen Tutor oder eine Tutorin um Unterstützung zu bitten. **
-
Wie wahrscheinlich ist es, dass das Thema AGB-Recht bei einer BGB-AT-Klausur drankommt?
Die Wahrscheinlichkeit, dass das Thema AGB-Recht bei einer BGB-AT-Klausur drankommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Umfang des Stoffes, den der Dozent behandeln möchte, oder den aktuellen Entwicklungen in der Rechtsprechung. Generell ist das AGB-Recht jedoch ein wichtiger Bestandteil des BGB und kann daher durchaus in einer Klausur behandelt werden. Es empfiehlt sich daher, das Thema gut zu beherrschen. **
Ähnliche Suchbegriffe für Die-BGB-Klausur---eine
-
Klausur-Leitfaden Umsatzsteuer, Fachbücher von Philip NürnbergBestens vorbereitet in die USt-Klausur! Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur. Die Klausur stellt eine grosse Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den herkömmlichen Umsatzsteuer-Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt, welche Vorschriften im konkreten Fall beachtet werden müssen und wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: I. Gegenstand der Prüfungsklausuren Umsatzsteuerrecht II. Klausurtechnik und Methodik III. Grundlagenwissen Umsatzsteuerrecht IV. Inhaltliche Schwerpunkte der letzten Steuerberaterprüfungen V. Fallbearbeitung von Übungsklausuren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klausur-Leitfaden Einkommensteuer, Fachbücher von Marcus HübnerBestens vorbereitet in die Klausur aus dem Gebiet der Ertragsteuern! Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur. Die Klausur stellt eine grosse Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den herkömmlichen Einkommensteuer-Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt, welche Vorschriften im konkreten Fall beachtet werden müssen und wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: I. Gegenstand der Prüfungsklausuren Einkommensteuer- und Ertragsteuerrecht II. Prüfungsvorbereitung und Prüfungstechnik III. Grundlagenwissen Einkommensteuer IV. Inhaltliche Schwerpunkte der Steuerberaterprüfungen 2006 bis 2021 V. Fallbearbeitung von Prüfungsaufgaben.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Mehrheit von Testamentsvollstreckern nach § 2224 BGB, Fachbücher von Nicolas KretschmannDer Einsatz mehrerer Testamentsvollstrecker gehört gerade bei umfangreichen und kompliziert strukturierten Nachlässen zu einem beliebten und sinnvollen Gestaltungsmittel. Dennoch blieben in der Literatur und Rechtsprechung in den vergangenen Jahrzehnten viele Fragen offen. Die Arbeit setzt an diesen Stellen an und behandelt neben grundlegenden dogmatischen Punkten auch praktische Probleme wie Zurechnungsfragen oder den Umgang mit Blockadesituationen. Diese lassen sich häufig durch einen Rückgriff auf allgemeine Regelungen und Rechtsgrundsätze lösen. Ferner werden Gestaltungsmöglichkeiten auf Seiten des Erblassers oder der Testamentsvollstrecker in den Blick genommen. Die Arbeit richtet sich damit an Wissenschaft und Praxis gleichermassen.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anwendbarkeit von § 313 BGB auf den Insolvenzplan, Fachbücher von Friedrich SchlottDas Fachbuch "Die Anwendbarkeit von § 313 BGB auf den Insolvenzplan" von Friedrich Schlott bietet eine umfassende Analyse der Herausforderungen, die mit bestätigten Insolvenzplänen verbunden sind. Der Autor, ein erfahrener Rechtsanwalt im Bereich Restrukturierung, beleuchtet die Lücken im bestehenden Recht und entwickelt einen systematischen Ansatz zur analogen Anwendung des § 313 BGB auf Insolvenzpläne. Durch die Einführung eines engeren Vertragsbegriffs und die Berücksichtigung faktischer Geschäftsgrundlagen wird eine neue Perspektive auf die Zumutbarkeit von Anpassungen eröffnet. Dieses Werk richtet sich an Fachleute aus Wissenschaft, Insolvenzverwaltung und Sanierungsberatung sowie an Insolvenzgerichte, die ein vertieftes Verständnis für die rechtlichen Rahmenbedingungen und deren praktische Anwendung suchen. Die fundierte Argumentation und die klare Struktur machen das Buch zu einem wertvollen Nachschlagewerk für alle, die sich mit den komplexen Aspekten des Insolvenzrechts auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Sache BGB?
Eine Sache im Sinne des Bürgerlichen Gesetzbuchs (BGB) ist ein körperlicher Gegenstand, der einen eigenen Bestand hat und somit von anderen Gegenständen abgegrenzt werden kann. Beispiele für Sachen sind beispielsweise ein Auto, ein Buch oder ein Möbelstück. Im BGB wird zwischen beweglichen Sachen (z.B. Kleidung) und unbeweglichen Sachen (z.B. Grundstücke) unterschieden. Sachen können sowohl materielle als auch immaterielle Güter sein, solange sie einen körperlichen Bestand haben. **
-
Wann entsteht eine Forderung BGB?
Eine Forderung nach dem Bürgerlichen Gesetzbuch (BGB) entsteht, wenn eine Person gegen eine andere Person einen Anspruch auf eine Leistung oder Handlung hat. Dieser Anspruch kann beispielsweise aus einem Vertrag, einer unerlaubten Handlung oder einer ungerechtfertigten Bereicherung resultieren. Um eine Forderung geltend machen zu können, muss der Anspruch begründet sein und die entsprechenden Voraussetzungen erfüllt sein. Erst wenn diese Bedingungen erfüllt sind, entsteht die Forderung nach dem BGB. **
-
Ist Geld eine Sache BGB?
Nein, Geld ist keine Sache im Sinne des Bürgerlichen Gesetzbuchs (BGB). Gemäß § 90 BGB sind nur körperliche Gegenstände als Sachen definiert, während Geld als Zahlungsmittel abstrakt und nicht greifbar ist. Geld wird als Forderung gegenüber einer Bank oder dem Staat angesehen und besitzt keinen eigenen materiellen Wert. Daher fällt Geld nicht unter die rechtliche Definition einer Sache im BGB. Es wird vielmehr als gesetzliches Zahlungsmittel betrachtet, das den Austausch von Waren und Dienstleistungen erleichtert. **
-
Ist eine BGB Gesellschaft eine juristische Person?
Nein, eine BGB-Gesellschaft ist keine juristische Person. Bei einer BGB-Gesellschaft handelt es sich um eine Personengesellschaft, bei der die Gesellschafter als natürliche Personen haften. Die Gesellschaft selbst besitzt keine eigene Rechtspersönlichkeit und wird steuerlich als Gesamthandsgemeinschaft behandelt. Im Gegensatz dazu besitzen juristische Personen wie GmbHs oder AGs eine eigene Rechtspersönlichkeit und haften mit ihrem eigenen Vermögen. Daher ist es wichtig, den Unterschied zwischen Personengesellschaften und juristischen Personen zu kennen, um die Haftungs- und Steuerfragen richtig zu behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.